Domain drehlackierständer.de kaufen?
Wir ziehen mit dem Projekt
drehlackierständer.de um.
Sind Sie am Kauf der Domain
drehlackierständer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain drehlackierständer.de kaufen?
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **

Ähnliche Suchbegriffe für Differenzbesteuerung
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
Differenzbesteuerung nach § 25a UStG bei Kunstgegenständen. Voraussetzungen, Besonderheiten und Rechtsprobleme, Taschenbuch von Tatjana Ziljakow,Differenzbesteuerung Nach § 25a Ustg Bei Kunstgegenständen. Voraussetzungen, Besonderheiten Und Rechtsprobleme, Taschenbuch Von Tatjana Ziljakow, Grin, 978-3-389-00405-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung im Umsatzsteuergesetz, Taschenbuch von Andre Dennisen, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Differenzbesteuerung Im Umsatzsteuergesetz, Taschenbuch Von Andre Dennisen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-58525-2, Seitenanzahl: 10845,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Differenzbesteuerung von Gebrauchtfahrzeugen gemäß § 25a UStG, Taschenbuch von Andrea Herzig, GRIN, 978-3-638-66345-8Differenzbesteuerung Von Gebrauchtfahrzeugen Gemäß § 25a Ustg, Taschenbuch Von Andrea Herzig, Grin, 978-3-638-66345-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung bei Gebrauchtwaren nach § 25a UStG. Wann ist sie sinnvoll?, Taschenbuch von Anonymous, GRIN, 978-3-346-09613-5Die Differenzbesteuerung Bei Gebrauchtwaren Nach § 25a Ustg. Wann Ist Sie Sinnvoll?, Taschenbuch Von Anonymous, Grin, 978-3-346-09613-5, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **

Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
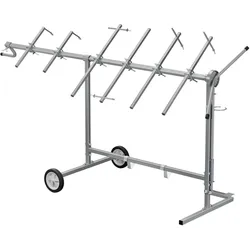
Wiltec, Garagenausstattung, Drehlackierständer 2300x610x1340mm 6 Halter Lackierständer LackierbockDieser standsichere und stabile Lackierständer ist ganz nach Wunsch für den Lackierer konstruiert. Er ist um 360° drehbar und zudem fahrbar. Geeignet ist er zum Aufhängen loser Einzelteile wie Stossstangen, Kotflügel, Spiegeln, Felgen, Türen, Motorhauben usw. Der Ständer ist mit 6 Armen versehen: 4 Hauben- und 2 Spoilerhalter. Die silberfarben lackierte Konstruktion ist zum mobilen Einsatz mit 2 Rädern ausgestattet. Die Räder sind mit Gummi überzogen und lösemittelbeständig. Der Drehlackierständer ist 2300 mm lang, 610 mm breit und 1340 mm hoch. Sein Gewicht beträgt 22 kg und die vier Haubenhalter sind jeweils 755 mm lang.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Differenzbesteuerung nach § 25a UStG bei Kunstgegenständen. Voraussetzungen, Besonderheiten und Rechtsprobleme, Taschenbuch von Tatjana Ziljakow,Differenzbesteuerung Nach § 25a Ustg Bei Kunstgegenständen. Voraussetzungen, Besonderheiten Und Rechtsprobleme, Taschenbuch Von Tatjana Ziljakow, Grin, 978-3-389-00405-0, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung im Umsatzsteuergesetz, Taschenbuch von Andre Dennisen, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Differenzbesteuerung Im Umsatzsteuergesetz, Taschenbuch Von Andre Dennisen, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-58525-2, Seitenanzahl: 10845,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
-
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
Ähnliche Suchbegriffe für Differenzbesteuerung
-
Differenzbesteuerung von Gebrauchtfahrzeugen gemäß § 25a UStG, Taschenbuch von Andrea Herzig, GRIN, 978-3-638-66345-8Differenzbesteuerung Von Gebrauchtfahrzeugen Gemäß § 25a Ustg, Taschenbuch Von Andrea Herzig, Grin, 978-3-638-66345-8, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Differenzbesteuerung bei Gebrauchtwaren nach § 25a UStG. Wann ist sie sinnvoll?, Taschenbuch von Anonymous, GRIN, 978-3-346-09613-5Die Differenzbesteuerung Bei Gebrauchtwaren Nach § 25a Ustg. Wann Ist Sie Sinnvoll?, Taschenbuch Von Anonymous, Grin, 978-3-346-09613-5, Seitenanzahl: 9647,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
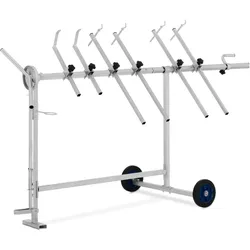
MSW, Garagenausstattung, DrehlackierständerRichtig lackieren und Lackschäden ausbessern mit dem Drehlackierständer MSW-RPS-4H. Der Drehlackierständer eignet sich ideal zum Ablegen von Motorhauben, Spoilern, Kotflügeln, Stossstangen und Kleinteilen für Schleif- und vor allem für Lackierarbeiten. Sechs verstellbare Haltevorrichtungen bieten eine optimale Stütze und sichern vor Kratzern. Diese lassen sich vielfach in der Breite, Höhe und Neigung verstellen. Insgesamt kann der Lackierständer 90 kg tragen. Über den pedalgesteuerten Drehmechanismus können die Elemente um 360° gedreht und in die gewünschten Positionen gebracht werden. Ein weiterer Vorteil ist der Pistolenhalter für die Lackierung. Ob Hobbybastler oder Profi, die Lackierwerkzeuge von MSW bereichern jede Werkstatt. Der Drehlackierständer ist aus dickem Stahl gefertigt und durch seine Konstruktion sehr stabil. Alle tragenden Elemente sind mit einer durchgehenden Schweissnaht verbunden, was eine zuverlässige Verbindung gewährleistet. Die maximale Belastung beträgt 90 kg, jedoch liegt die maximale Belastung einer einzelnen Haltevorrichtung bei 15 kg. Technische Details: - Material Ständer: Stahl - Material Felgen: Polypropylen - Material Räder: Vollgummi - Masse Räder: 175 mm - Belastung maximal: 90 kg - Belastung eines einzelnen Arms maximal: 15 kg Lieferumfang: Drehlackierständer MSW-RPS-4H, obere Leiste, Verlängerung der oberen Stange, vorderer Pfosten, hinterer Pfosten, untere Stange, Seitenarm der Basis, 2 Rollen, 4 lange Arme mit Haken, 2 kurze Arme, Kurbel mit Verriegelungsmechanismus, Querstange, Seitenfeder, Pedal, 6 Klemmen, 6 Stellschrauben, Griff, Schraube M8x75, 2 Schrauben M8x55, 9 Schrauben M8x45, 12 M8 Muttern, 24 Unterlegscheiben 1, 2 Unterlegscheiben 2, 2 Splint, 2 Buchsen, Befestigungselement, Bedienungsanleitung.103,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barth Drehvorrichtung wendoSYSTBARTH hat es sich zur Aufgabe gemacht, Arbeitstische und Vorrichtungen zu entwickeln, mit denen die Arbeit in Werkstätten oder Betrieben nicht nur effizienter, sondern auch leichter und sicherer wird. Mit der Drehvorrichtung wendoSYST wurde das Sortiment um ein weiteres Produkt erweitert, das sich in der täglichen Arbeit bereits vielfach bewährt hat. Die Drehvorrichtung wendoSYST, die von erfahrenen Praktikern für den Einsatz im handwerklichen und industriellen Bereich entwickelt wurde, bietet eine Reihe von Vorteilen, die auch Sie und Ihre Mitarbeiter überzeugen werden. Mit diesem praktischen Wende- und Kipptisch ist das Schwenken und Drehen von selbst schweren und großen Bauteilen ohne körperlich belastende Arbeit möglich. Sie können Ihre Werkstücke auf dem Kipptisch schnell und sicher spannen und anschließend um bis zu 180° drehen. Mit dieser leichtgängigen Kippvorrichtung ist ein einzelner Mitarbeiter in der Lage, das Werkstück mit minimalem Kraftaufwand zu bewegen. Die Unterstützung durch eine Hilfskraft entfällt und die Kosten werden reduziert. Das Drehen erfolgt im 45° Raster, sodass die optimale Position des Werkstücks einstellbar ist. Auf diese Weise ist das Arbeiten in guter Körperhaltung möglich, was sich positiv auf die Qualität der Arbeit und die Mitarbeiterzufriedenheit auswirkt. Die universell einsetzbare Drehvorrichtung von BARTH bietet Ihnen und Ihren Mitarbeitern ein Höchstmaß an Flexibilität. Eine Höhenverstellung und der Längsauszug ermöglichen es, die Drehvorrichtung an die Abmessungen der verschiedenen Werkstücke anzupassen. Außerdem können Sie wendoSYST an jedem gewünschten Ort in Ihrer Werkstatt oder in Ihrem Betrieb einsetzen: Die Drehvorrichtung ist mit einem leichtgängigen Fahrwerk ausgerüstet, sodass sie mühelos bewegt werden kann. So haben Sie die Vorrichtung immer dort, wo Sie diese benötigen. Fahrbare Wendeeinrichtung für große und schwere Werkstücke wie Haustüren. An Tür- und Werkstücklängen anpassbar mit Hubtisch 300 bestückbar ( Bild zeigt wendoSYST mit optionalem Hubtisch H300) Grundgestell mit Auflagewinkel und Spindelklemmung Aufnahmekopf verschiebbar Werkstückeinspannmaße (LxB): 1.190–2.504x30–1.700mm Stärke des Werkstücks: 23–112mm Höhe der Drehachse: 752–1.064mm (mit Federbolzen absteckbar) Standtiefe um 250mm ausziehbar fahrbar mit 4 Lenkrollen Ø 125mm, jeweils mit Bremse belastbar bis max. 200kg ABBILDUNG zeigt nicht enthaltene Sonderausstattung! Lieferung ohne Hubtisch!3379,60 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
-
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.